Il n’existe pas de banque universellement meilleure pour le rendement d’un Livret A enfant : sa rémunération relève du cadre réglementé. Le choix de l’établissement se joue donc surtout sur les modalités d’ouverture, la relation exigée avec le représentant légal, la possibilité de gérer le livret à distance et les contraintes administratives. Pour un parent, la bonne question n’est pas « qui paie le plus ? », mais plutôt « quelle banque correspond le mieux à ma situation et au mode de gestion recherché ? »
Réponse directe : pour un Livret A destiné à un mineur, le taux ne permet pas de départager les banques puisqu’il est réglementé. Il faut plutôt comparer les conditions d’ouverture, le parcours proposé au représentant légal, la gestion numérique et les éventuelles démarches papier. Le meilleur choix dépend donc du profil de la famille, et non d’un rendement propre à chaque établissement.
Ce qui est identique quelle que soit la banque
Le premier point à isoler est ce qui ne dépend pas réellement de l’établissement distributeur. Selon la Banque de France, le taux du Livret A publié par la Banque de France est de 1,70 % depuis le 1er août 2026. Cette donnée doit être datée, car elle peut évoluer lors d’une révision réglementaire.
1,70%
Taux annuel du Livret A en vigueur depuis le 1er août 2026 en France.
Ce taux réglementé a une conséquence directe sur la comparaison : choisir une banque plutôt qu’une autre ne permet pas, dans le cadre du Livret A, d’obtenir un taux officiel supérieur. Une différence observée sur une page commerciale doit donc être vérifiée avant d’être interprétée comme un avantage.
Le plafond des versements constitue lui aussi une caractéristique commune : il est fixé à 22 950 euros pour une personne physique, hors capitalisation des intérêts. Le solde peut donc dépasser ce montant lorsque des intérêts sont crédités ; il serait incorrect de présenter 22 950 euros comme un plafond absolu du solde.
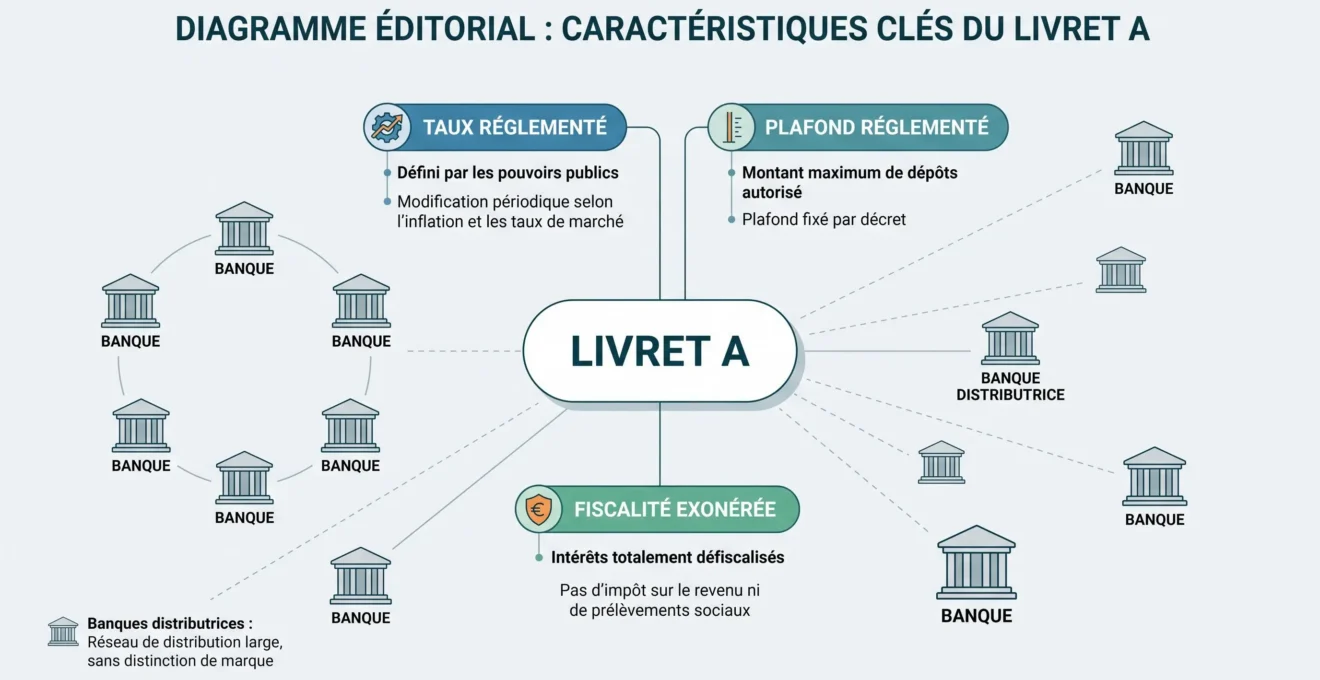
La fiscalité relève du même principe : les intérêts du Livret A sont exonérés d’impôt sur le revenu et de prélèvements sociaux. Autrement dit, taux, plafond réglementaire et fiscalité ne constituent pas des critères permettant d’établir un classement pertinent des banques. Les différences utiles apparaissent ailleurs.
Ouvrir et gérer un Livret A au nom d’un mineur
Un Livret A peut être ouvert au nom d’un enfant dès sa naissance. Les règles d’épargne applicables aux enfants publiées par le Ministère de l’Économie précisent aussi le rôle du représentant légal et l’évolution de l’autonomie du mineur avec l’âge.
Avant 16 ans, les retraits effectués par le mineur nécessitent l’autorisation de son représentant légal. À partir de 16 ans, il peut en principe effectuer lui-même des retraits. Cette évolution concerne la gestion du livret ; elle ne signifie pas que toutes les banques proposent exactement le même parcours technique ou administratif.
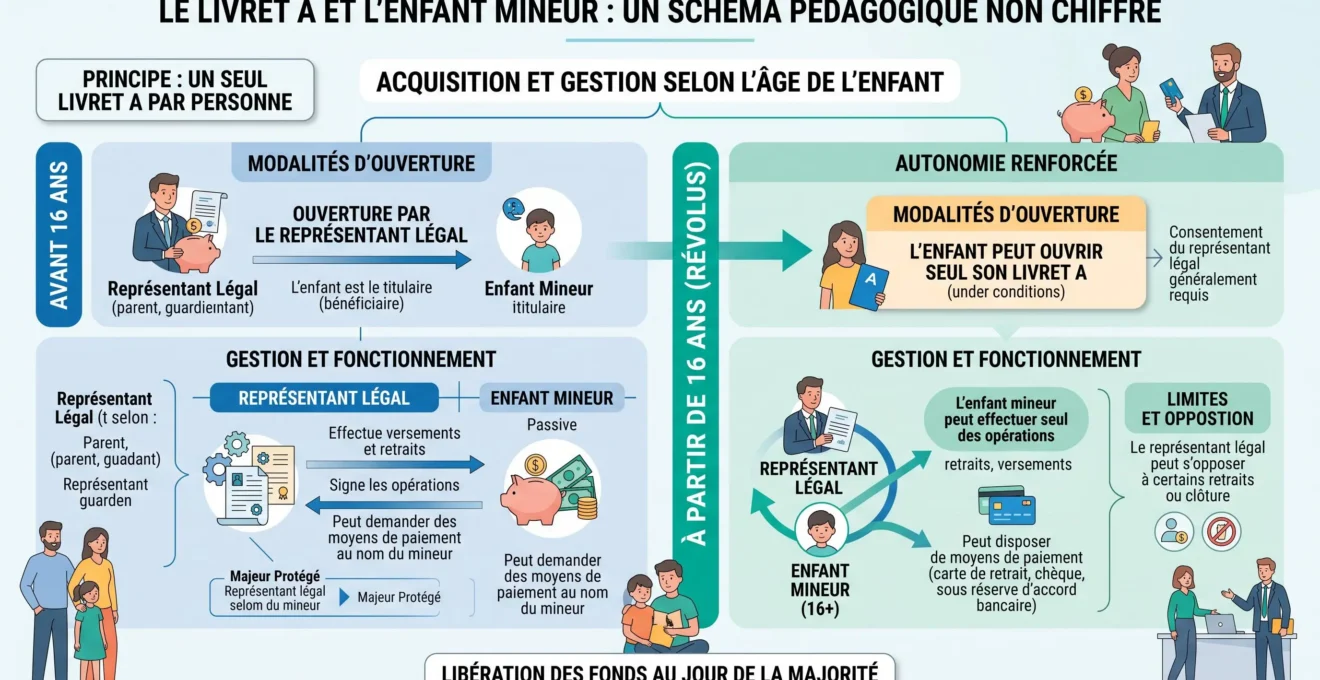
Autre vérification essentielle : une même personne ne peut détenir qu’un seul Livret A. Avant une nouvelle ouverture, il faut donc s’assurer que l’enfant n’en possède pas déjà un auprès d’un autre établissement.
- Vérifier l’existence d’un Livret A
S’assurer que l’enfant n’en détient pas déjà un dans un autre établissement.
- Choisir l’établissement
Comparer le parcours proposé au représentant légal plutôt que le taux réglementé.
- Préparer les justificatifs demandés
Chaque banque peut organiser différemment son parcours d’ouverture pour un mineur ; ne pas supposer qu’une liste de documents est universelle.
- Effectuer le versement initial
Respecter le montant minimum publié par l’établissement retenu.
BoursoBank, Hello bank!, La Banque Postale ou SG : quelles différences pratiques ?
Une comparaison utile doit se limiter aux éléments que les établissements publient eux-mêmes. Au 30 septembre 2026, l’échantillon étudié montre surtout des différences de parcours : statut préalable du parent, souscription à distance, montant du premier versement et organisation administrative. Il ne permet pas d’établir un podium général de qualité.
| Établissement | Ouverture et relation client | Modalités vérifiées |
|---|---|---|
| BoursoBank | Le représentant légal doit être client pour ouvrir le Livret A du mineur. | Gestion présentée comme 100 % en ligne ; versement initial publié : 10 euros. |
| Hello bank! | Le représentant légal doit être client avant l’ouverture pour le mineur. | Parcours accessible depuis l’espace client ou l’application. |
| La Banque Postale | Parcours spécifique pour le mineur. | Versement initial publié : 1,50 euro ; à distance, le parcours peut nécessiter dossier, signatures et envoi postal selon la situation. |
| SG | Ouverture possible au nom de l’enfant dès sa naissance. | Versement initial publié : 10 euros. |
Pour BoursoBank, les conditions du Livret A Jeune BoursoBank indiquent que le représentant légal doit être client pour procéder à l’ouverture et présentent une gestion en ligne. Ce point peut être pratique pour une famille déjà cliente ; il devient au contraire une étape supplémentaire pour un parent qui ne l’est pas.
Hello bank! suit une logique proche sur ce critère : le parent ou tuteur doit être client avant de pouvoir ouvrir le Livret A du mineur, avec un parcours accessible depuis l’espace client ou l’application. Il s’agit d’une caractéristique de parcours, et non d’un avantage de rémunération.
La Banque Postale publie pour sa part un versement initial minimum de 1,50 euro. Son processus à distance pour un mineur peut, selon la situation, passer par le téléchargement et l’impression d’un dossier, les signatures requises puis son envoi. Cette modalité peut convenir à un parent qui privilégie cet établissement, mais elle doit être comparée au niveau de dématérialisation attendu.
SG indique qu’un Livret A peut être ouvert au nom d’un enfant dès sa naissance avec un versement initial minimum de 10 euros. Une précaution est nécessaire : une partie de sa page consacrée au Livret A enfant affiche encore 1,50 %, valeur qui ne correspond plus au taux réglementaire courant retenu pour septembre 2026.
Quelle banque choisir selon votre situation ?
La comparaison devient réellement utile lorsqu’elle est reliée à la situation du parent. L’analyse repose ici sur cinq critères : relation bancaire déjà existante, possibilité d’ouvrir à distance, éventuelles démarches papier, montant du versement initial et facilité de gestion. Elle porte uniquement sur BoursoBank, Hello bank!, La Banque Postale et SG, avec des informations vérifiées au 30 septembre 2026 ; elle ne constitue donc pas un classement exhaustif du marché français.
- Le parent est déjà client BoursoBank :
le parcours dédié au mineur peut s’intégrer naturellement à une gestion bancaire déjà centralisée en ligne.
- Le parent est déjà client Hello bank! :
l’ouverture depuis l’espace client ou l’application peut éviter de changer d’environnement bancaire.
- Le parent privilégie un établissement avec un parcours pouvant associer distance et démarches documentaires :
les modalités publiées par La Banque Postale peuvent être examinées en fonction de la situation des représentants légaux.
- Le parent envisage SG :
les modalités publiées pour l’enfant peuvent être comparées aux autres parcours, en utilisant le taux réglementaire actuel plutôt qu’une valeur commerciale ancienne.
Cette logique montre pourquoi les critères de choix d’un compte d’épargne dépassent le seul rendement affiché : accessibilité, organisation et simplicité de gestion peuvent devenir déterminantes lorsque les caractéristiques financières du produit sont réglementées.
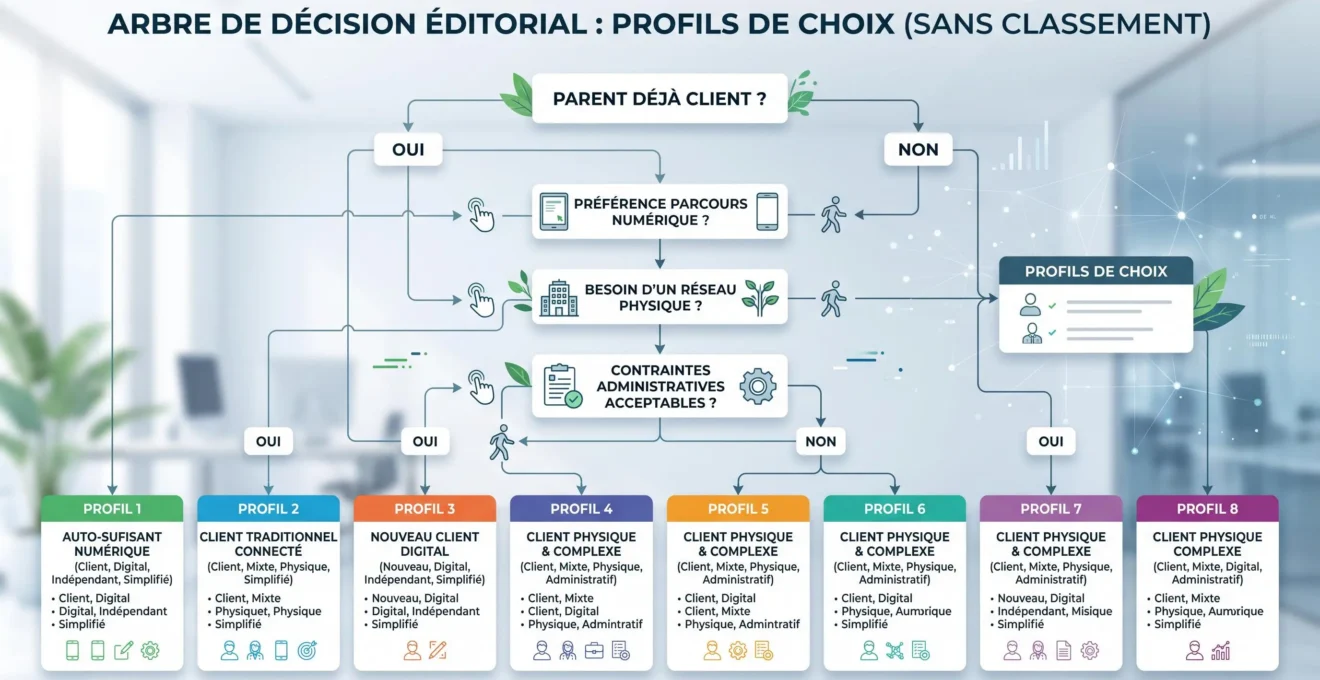
Lorsqu’il faut élargir l’analyse à d’autres produits ou services bancaires, une méthode cohérente consiste à comparer les offres bancaires selon des critères identiques plutôt que d’additionner des avantages qui ne répondent pas au même besoin.
Attention aux taux affichés sur les pages commerciales : lors d’un changement réglementaire, certaines pages peuvent conserver temporairement une ancienne valeur. Pour connaître le taux courant du Livret A, privilégier une source institutionnelle datée.
Le versement initial est également un critère à relativiser. Entre 1,50 euro et 10 euros dans les établissements comparés, l’écart existe, mais il doit être mis en perspective avec la gestion du livret pendant plusieurs années. Pour un parent, la simplicité du parcours et la compatibilité avec son organisation bancaire peuvent peser davantage dans la décision.
Une fois le Livret A choisi, il peut être utile d’adapter sa stratégie d’épargne à sa situation afin de replacer cette épargne réglementée dans les objectifs plus larges de la famille.
En pratique, le choix peut donc se résumer ainsi : ne cherchez pas une banque offrant un meilleur taux de Livret A, puisque ce taux est réglementé. Vérifiez plutôt si le parent doit déjà être client, comment s’effectue l’ouverture pour le mineur et si le mode de gestion correspond aux habitudes de la famille. C’est sur ces critères concrets que les établissements étudiés se distinguent réellement.